
新闻中心 你的位置:KAIYUN「中国官方网站」开云官方版权 > 新闻中心 > kai云体育app官方下载各家股份行贷款与入款总体延续稳步增长-KAIYUN「中国官方网站」开云官方版权
kai云体育app官方下载各家股份行贷款与入款总体延续稳步增长-KAIYUN「中国官方网站」开云官方版权
发布日期:2026-10-05 11:49 点击次数:102
A股上市股份制银行2025年前三季度事迹出炉,举座来看,行业盈利增长面对权贵压力kai云体育app官方下载,营收和净利润双双呈现同比下滑态势。9家上市股份行系数营收1.12万亿元、同比下滑2.56%;净利润4060.98亿元、降幅接近1%。
具体到个体推崇,头部银行凭借客户结构和金钱措置上风推崇较为卓越,招商银行以完好意思上风领跑,浦发银行成为独一收尾营收与净利润“双增长”的股份行;吉祥银行、光大银行、中原银行、浙商银行等则堕入营收净利“双降”。
举座来看,上市股份行息差虽仍处低位,但角落企稳迹象光显;资产质地举座老成,5家股份行不良率较上年末下落、1家捏平。
4家出现营收净利双降
收尾三季度末,9家A股上市股份行系数收尾交易收入约1.12万亿元、归母净利润4060.98亿元,举座限制保捏闲暇,但不同银行事迹差距进一步扩大。
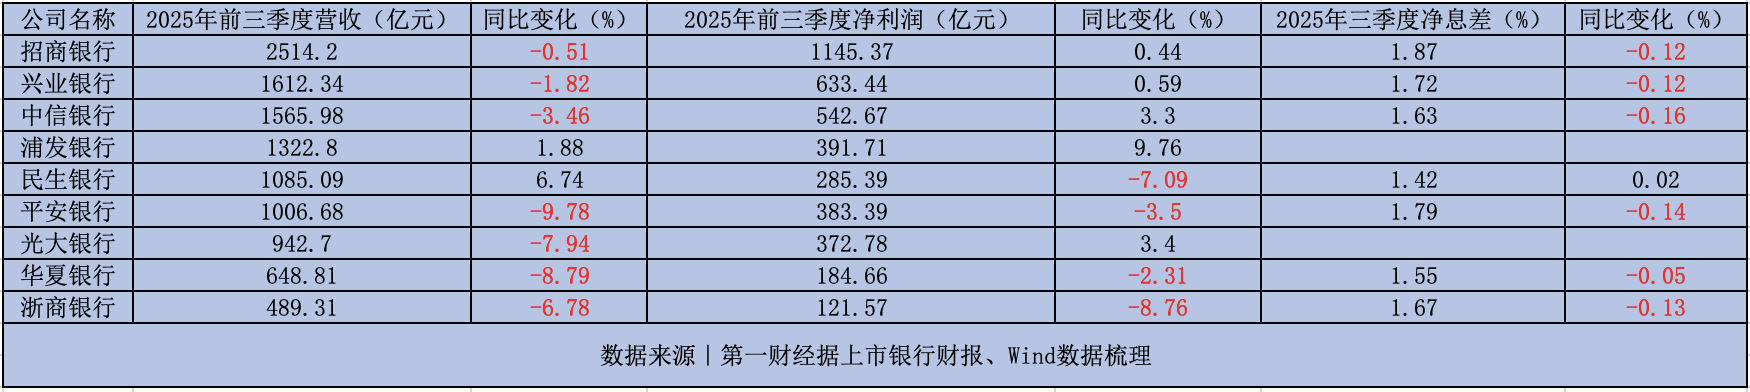
招商银行陆续稳居首位,前三季度收尾交易收入2514.20亿元、归母净利润1145.37亿元,营收限制为第二名兴业银行的1.56倍,盈利材干也遥遥首先。
浦发银行成为独一收尾“双增长”的股份行,营收同比增长1.88%至1322.80亿元,净利润增长9.76%至391.71亿元。浦发银行比年来聚焦轻成本转型、优化资产欠债结构、压缩短收益资产,策略服从冉冉清楚。
比拟之下,无数股份行则延续下行态势,吉祥银行、光大银行、中原银行、浙商银行4家机构均出现营收与净利润同比双降。其中,吉祥银行营收同比下落9.78%、净利润降3.5%;浙商银行净利润降幅达8.76%,为股份行中最大。分析东谈主士指出,中小股份行由于息差收窄、限制延长受限及中间业务乏力,盈利韧性权贵弱于头部机构。
吉祥银行在三季报中评释,贷款利率下行和业务结构调节导致净息差下落至1.79%,较上年同期下滑14个基点;同期受阛阓波动影响,债券投资等非息业务收入减少。光大银行亦称,债券阛阓利率上行带来的估值损益下落是主要牵累身分。
就其事迹逆势增长,浦发银行则在三季报中提到,事迹改善来自三方面:一是加速信贷投放、进步服求实体经济能级;二是强化资产欠债措置,使净息差降幅光显收窄;三是精长远欠债结构优化,多渠谈拓宽资金开端。
从资产限制看,各家股份行贷款与入款总体延续稳步增长。招商银行贷款和垫款总和达7.14万亿元、入款余额9.52万亿元,均居首位。兴业银行、中信银行分列自后。头部银行凭借低成本欠债和高客户黏性上风,资产延长更具可捏续性;浙商银行贷款1.9万亿元、入款2.06万亿元,体量最小,延长空间受限。
净息差收窄但趋稳,非息收入成重心
三季度,股份行净息差举座承压但角落改善。招商银行、兴业银行、中信银行、吉祥银行、中原银行及浙商银行的净息差均出现同比下滑,仅民生银行逆势微升2个基点至1.42%。
具体来看,招商银行(1.87%)、吉祥银行(1.79%)、兴业银行(1.72%)位居前哨,民生银行(1.42%)处于低位,响应其资产端收益材干偏弱。
降幅方面,中信银行净息差下滑最为光显,从客岁同期的1.79%降至1.63%,下落0.16个百分点;招商银行、吉祥银行、兴业银行等降幅均跨越0.1个百分点。
多家银行在事迹确认会上暗示,通过压缩短收益资产、优化入款结构,净息差降幅已有所收窄。浙商银行称,执意化资产欠债匹配措置、优化结构,确保息差降幅“光显敛迹”。光大银行提倡“资负两头双向发力”的策略,在贷款投放、风险订价与欠债成本戒指上协同激动,以结识息差。
光大银行展望,异日净息差走势将呈“降中趋稳”。该行判断,资产端贷款收益率降幅将冉冉收窄,欠债端受入款利率自律机制影响,资金成本将陆续下行,从而推动净息差企稳。
惠誉评级亚太区金融机构评级董事薛慧如以为,2026年入款利率下移对净息差的正面孝顺将冉冉体现。“资产收益率进一步下落空间有限,而高成本入款到期重订价会拉动欠债成本下行,净息差有望在异日几个季度触底企稳。”
非息收入分化成为股份行结构性分化的另一推崇。招商银行凭借金钱措置上风捏续首先,手续费及佣金净收入同比增长接近两成,关系收入达206.70亿元。中信银行手续费及佣金净收入同比增长 5.75%,达256.88亿元;吉祥银行三季度金钱措置手续费收入39.79亿元、同比增长16.1%。
本年以来,成本阛阓活跃度进步,带动部分银行代理和托管业务回暖,但股份行举座非息收入增速仍弱于国有大行,仅民生银行收尾同比正增长。分析东谈主士指出,金钱措置、投行与托管业务正成为股份行新的分水岭。
“尽管债券投资仍面对波动压力,但2025年前三季度金融投资收益保捏闲暇。跟着二季度债券浮盈开释及三季度成本阛阓活跃,基金、答理等代销业务手续费收入有望延续增长,为银行盈利提供撑捏。”湘财证券在研报中暗示。
资产质地老成,分化隐忧仍存
资产质场所面,股份行举座保捏老成,不良率小幅下行,风险抵补材干仍填塞。
收尾三季度末,9家股份行不良贷款率均值为1.24%。招商银行不良率0.94%,为同行最低,拨备秘密率高达405.93%,风险缓冲填塞;中原银行不良率最高,为1.58%,拨备秘密率149.33%,同比下落12.57个百分点。
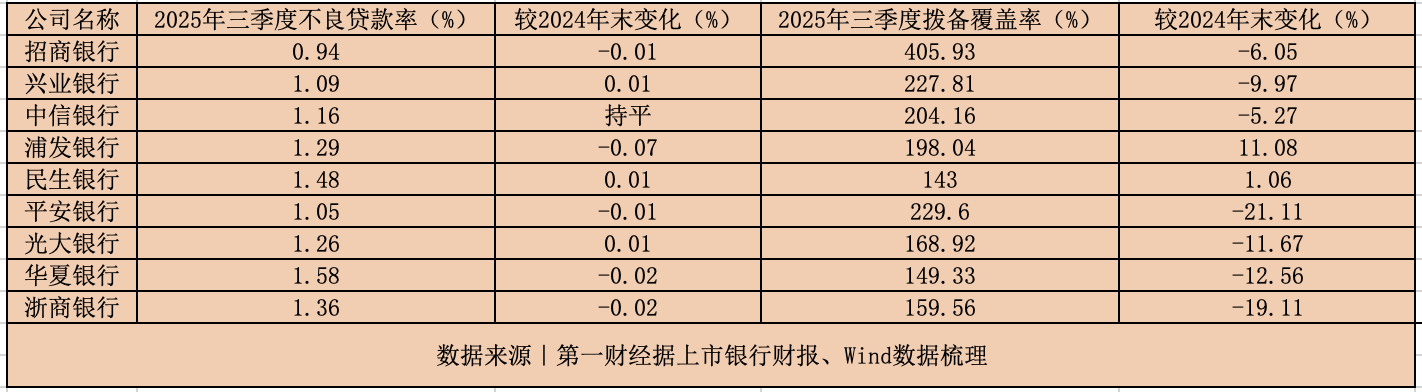
从降幅来看,浦发银行不良率由2024年末的1.36%降至1.29%,降幅0.07个百分点,为改善最光显的银行之一;光大银行、兴业银行、民生银行的不良率则略有高潮。
拨备秘密率广阔承压,9家银行中有7家环比下落。吉祥银行从250.71%降至229.60%,降幅达21个百分点,为降幅最大;浙商银行下落19个百分点;招商银行虽仍位居行业首位,但也较上年略降。浦发银行、民生银行的拨备秘密率则出现小幅回升。
兴业银行首席风险官赖富荣暗示,前三季度新发生不良资产限制同比光显下落,不良生成率低于客岁同期,展望全年资产质地将保捏闲暇。
薛慧如以为,近两年普惠小微和无典质零卖贷款的资产质地仍需护理。“经济增长放缓对住户偿债材干酿成一定压力,但总体风险可控。”她称,银行主动压缩高风险零卖贷款占比,加上小微纾困策略的捏续激动,有助于缓解不良率的阶段性上行。
举报 第一财经告白联结,请点击这里此执算作第一财经原创,著述权归第一财经整个。未经第一财经籍面授权,不得以任何形势加以使用,包括转载、摘编、复制或树立镜像。第一财经保留根究侵权者法律背负的职权。如需获取授权请关系第一财经版权部:banquan@yicai.com 文章作家
陈君君
关系阅读 财报解读|瑞幸三季度收入增长50%,事迹会酬谢再行上市进展
外卖大战加速了咖啡阛阓的聚会度进步。
502 11-17 23:11 诺诚健华前三季度逝世收窄七成多,公司展望本年可收尾盈亏均衡
公司展望可提前两年收尾盈利倡导。
45 11-13 18:36 华尔街大行抱团买入,外资A股最新捏仓曝光
行业龙头、“中字头”、银行股,是外资有趣的对象。
1165 11-05 19:00 光伏三季报全景:逝世收窄现晨曦,“反内卷”远未到结尾
四季度装机淡季,光伏仍依赖产能出清
210 11-04 18:38 清点半导体三季报:盈利建造进行时,结构性分化加重
结构性繁茂kai云体育app官方下载
10 306 11-03 18:56 一财最热 点击关闭下一篇:没有了